Conseil et IA : des clients qui dépensent, des valorisations qui chutent
Au deuxième trimestre 2026, la valeur annuelle des grands contrats technologiques signés en Europe, au Moyen-Orient et en Afrique a progressé de 46 % sur un an. ISG n’avait pas mesuré une telle croissance depuis huit ans. Les contrats signés pendant ce seul trimestre représentent 13,0 milliards de dollars de valeur annuelle, sur un périmètre limité aux contrats d’au moins cinq millions de dollars par an.
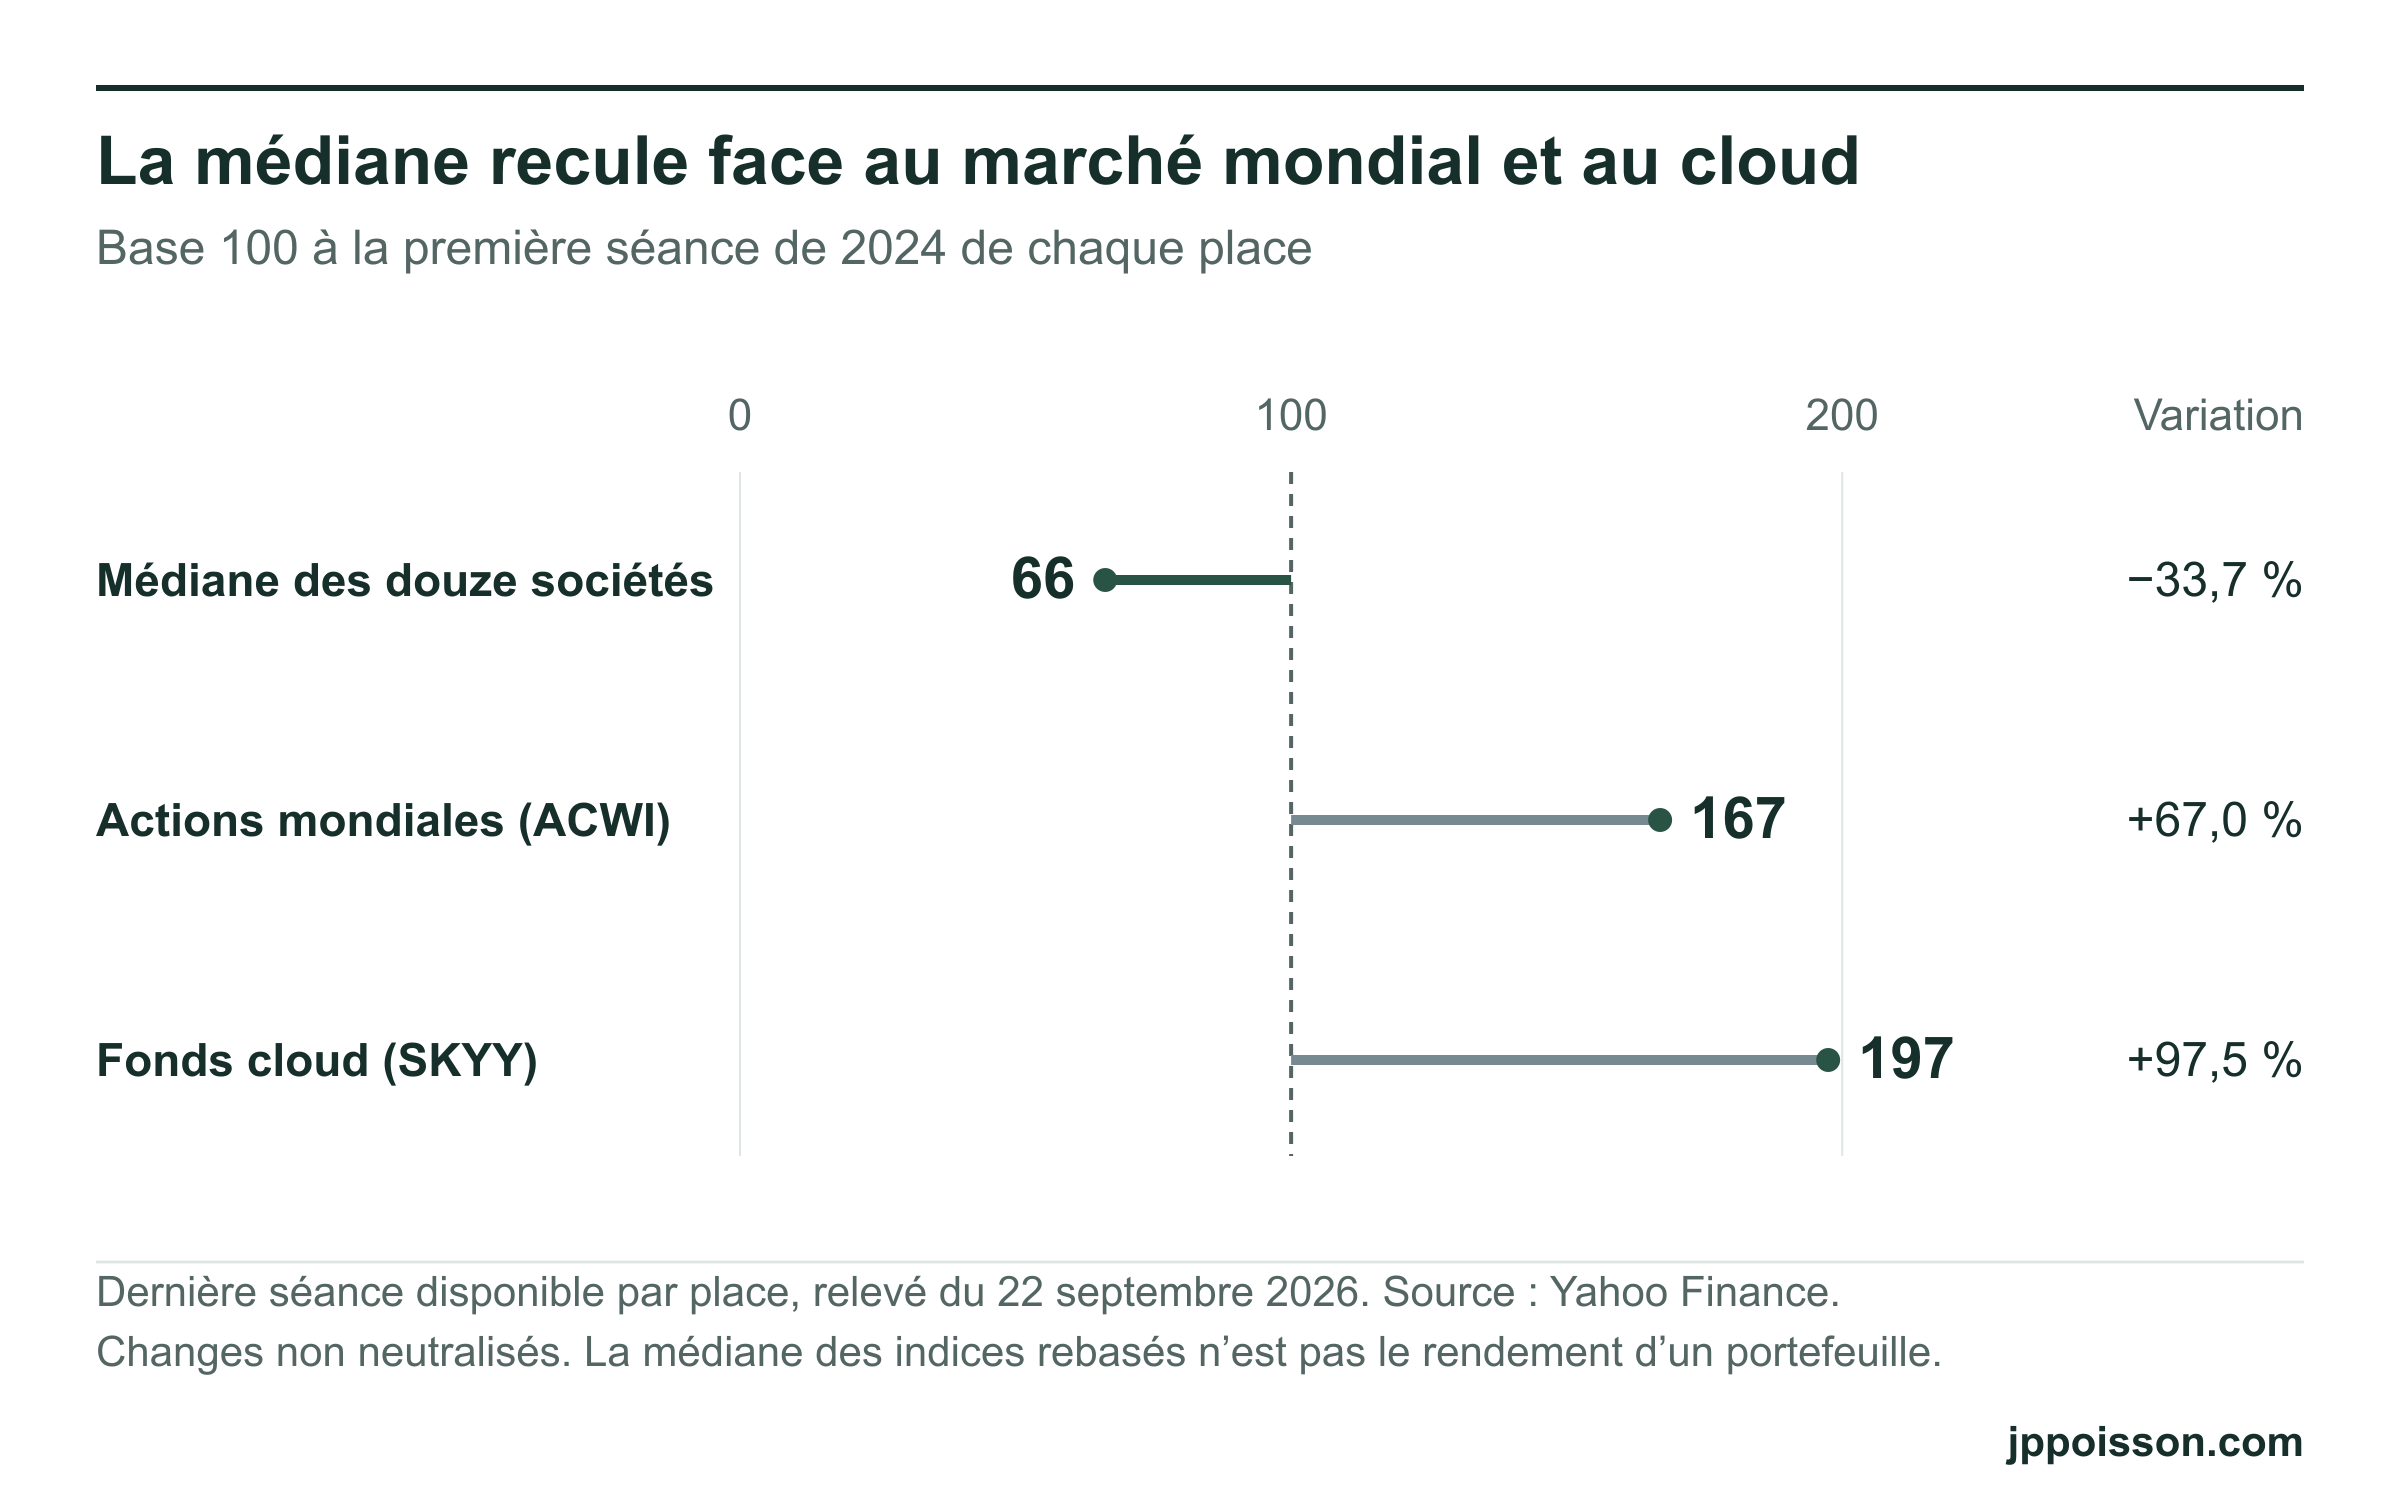
Les sociétés de conseil et de services technologiques ont pourtant subi de fortes baisses en Bourse. À la dernière séance disponible pour chaque place dans le relevé du 22 septembre 2026, les douze entreprises étudiées affichent un recul médian de 47,8 % par rapport à leur plus haut depuis janvier 2024. Le fonds indiciel mondial iShares MSCI ACWI est à 0,4 % du sien.
Ces sommets ont été atteints à des dates différentes. En repartant d’une même borne, l’écart reste important : depuis la dernière séance de 2025, la médiane des douze sociétés est de −30,4 %, contre +15,1 % pour le fonds mondial.
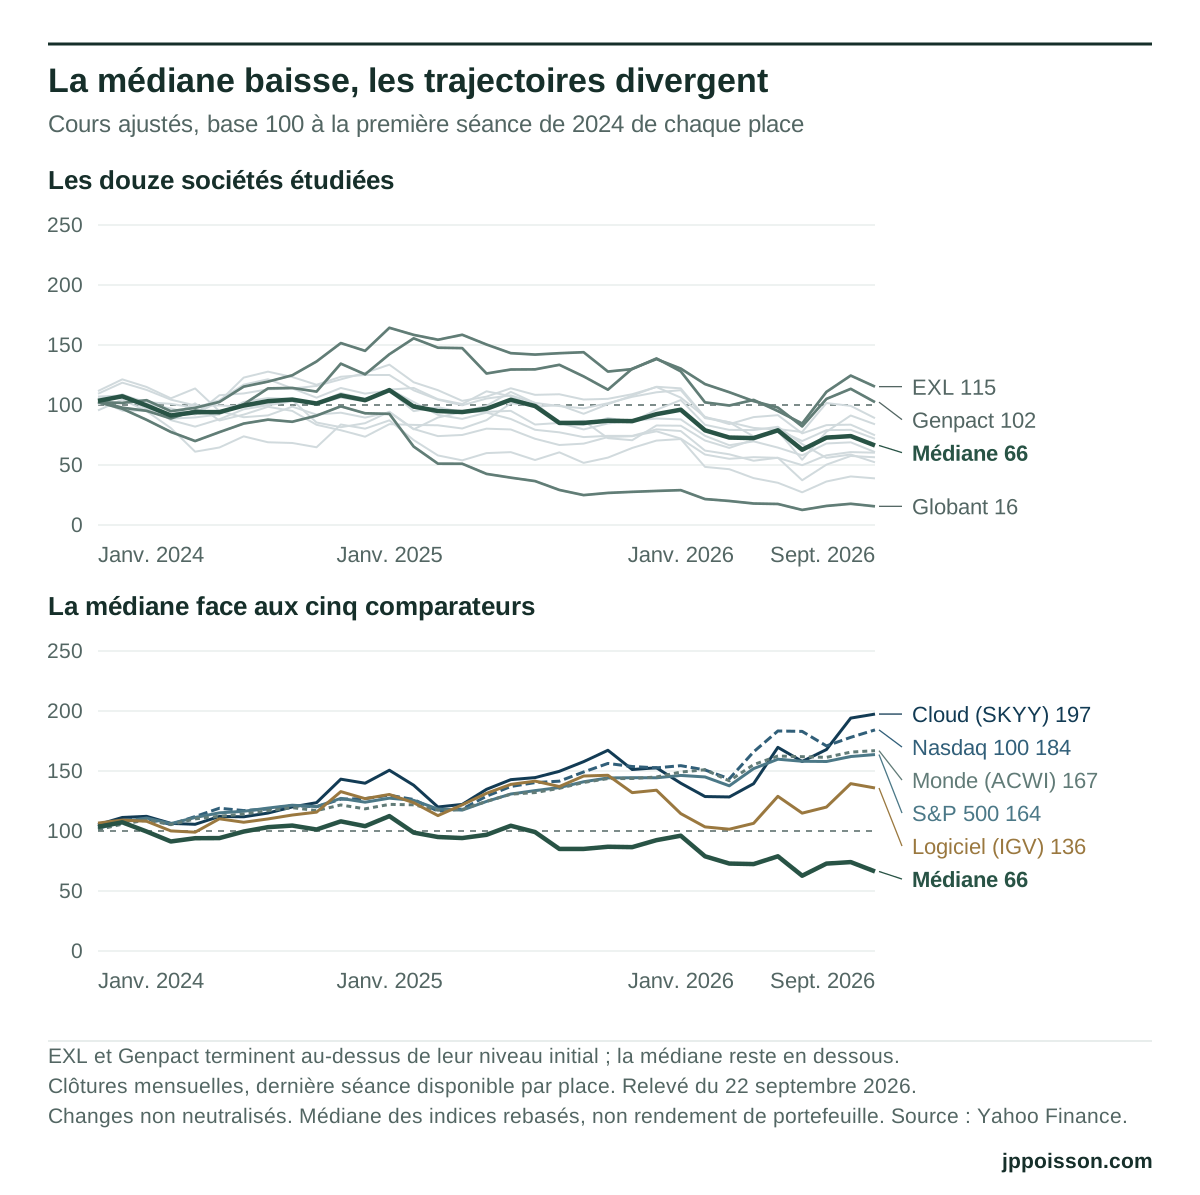
Évolution des cours ajustés depuis une base de départ commune, et non recul depuis le sommet de chaque titre. Les devises de cotation sont conservées, sans neutralisation des changes. La médiane n’est pas le rendement d’un portefeuille.
L’explication par une disparition de la demande paraît donc insuffisante. Elle l’est d’autant plus que, chez plusieurs prestataires, les bénéfices continuent de progresser. Les dépenses technologiques augmentent et ces entreprises restent bénéficiaires. La valeur boursière de ces profits a néanmoins diminué.
L’hypothèse est celle d’une pression durable sur ce que les prestataires pourront facturer et conserver en marge. Un marché technologique en croissance peut leur laisser moins de valeur. Encore faut-il distinguer les entreprises dont les résultats se dégradent déjà de celles dont les bénéfices augmentent tandis que leur valorisation baisse.
Des bénéfices en hausse, payés moins cher
Sur les huit sociétés pour lesquelles les comptes permettent cette décomposition, cinq ont vu leur bénéfice par action progresser entre les exercices 2024 et 2025. Le multiple de valorisation a baissé dans les huit cas.
Ce multiple est le prix payé en Bourse pour une unité de bénéfice. EXL fournit un exemple particulièrement net : son bénéfice par action reconstitué augmente de 28,0 %, tandis que son cours recule de 20,5 %. Le multiple diminue de 37,9 %. La société gagne davantage par action, mais chaque unité de bénéfice est payée moins cher.
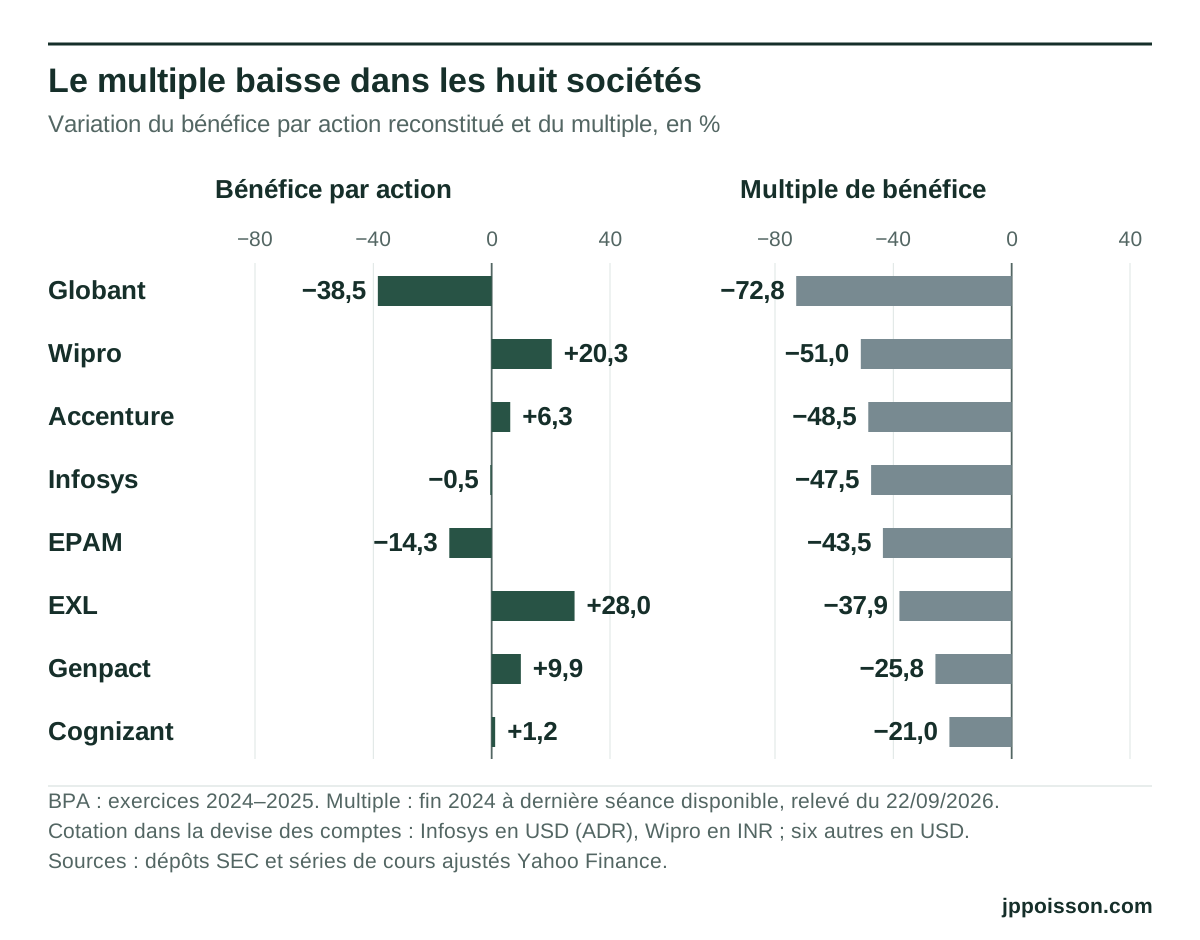
Le tableau fait apparaître des situations très différentes sous une même baisse boursière.
| Société | Variation du bénéfice par action reconstitué | Variation du multiple | Variation du cours |
|---|---|---|---|
| Accenture | +6,3 % | −48,5 % | −45,2 % |
| Cognizant | +1,2 % | −21,0 % | −20,1 % |
| EPAM | −14,3 % | −43,5 % | −51,6 % |
| Globant | −38,5 % | −72,8 % | −83,3 % |
| Genpact | +9,9 % | −25,8 % | −18,4 % |
| EXL | +28,0 % | −37,9 % | −20,5 % |
| Infosys | −0,5 % | −47,5 % | −47,8 % |
| Wipro | +20,3 % | −51,0 % | −41,0 % |
Bénéfice par action reconstitué à partir du résultat net et du nombre d’actions dilué des exercices 2024 et 2025. Cours ajustés : dernière séance de 2024 à dernière séance disponible pour chaque place. Pour ce tableau et le graphique associé, la cotation retenue correspond à la devise des comptes utilisés : certificat américain en dollars pour Infosys, cotation locale en roupies pour Wipro, cotation en dollars pour les six autres sociétés. Les variations se composent ; elles ne s’additionnent pas. Sources : dépôts réglementaires SEC et séries Yahoo Finance.
Chez Globant, le bénéfice par action recule de 38,5 %. La baisse du multiple s’ajoute à une dégradation déjà présente dans les comptes. Chez Accenture, le bénéfice par action progresse de 6,3 % et le multiple recule de 48,5 %. Attribuer indistinctement la chute des cours à de mauvais résultats ferait disparaître cette différence.
La décomposition s’arrête là. Elle décrit comment le cours a varié, pas pourquoi le multiple a baissé. Les bénéfices utilisés sont ceux des exercices publiés, sans prévision de résultat ni consensus d’analystes. Un multiple calculé sur ces bénéfices ne dit pas, à lui seul, ce que les investisseurs attendent des suivants.
Les résultats opérationnels confirment que le secteur ne traverse pas une dégradation uniforme. Sur son exercice 2025, EXL publie une croissance de 13,6 % et une marge opérationnelle de 15,0 %. EPAM croît de 15,4 %, avec une marge de 9,5 %. Ces entreprises développent encore leur activité et dégagent des bénéfices.
Elles ne produisent pas seulement un résultat comptable. Les sept flux de trésorerie calculables sont tous positifs après déduction des investissements corporels de la trésorerie d’exploitation.
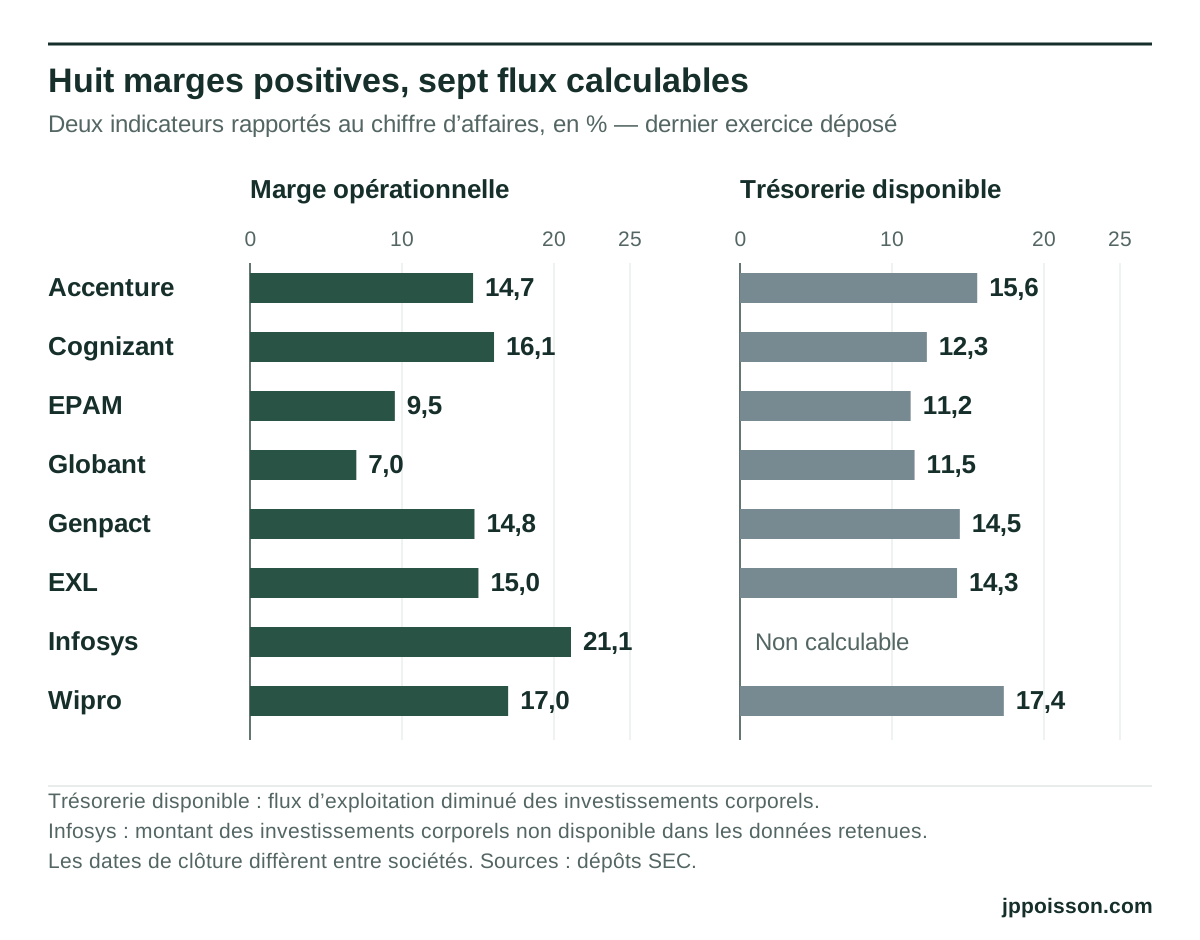
Les dates de clôture diffèrent entre sociétés. Le résultat opérationnel est un résultat comptable ; la trésorerie disponible correspond ici au flux d’exploitation diminué des investissements corporels. Ces indicateurs ne sont pas interchangeables.
La baisse des valorisations touche donc aussi des prestataires qui dégagent des bénéfices et de la trésorerie. La question devient celle de leur capacité à maintenir ces résultats au cours des prochaines années, alors que la répartition des dépenses technologiques évolue.
Le cloud et le logiciel absorbent une part croissante de la dépense
Dans les 13,0 milliards de dollars mesurés par ISG au deuxième trimestre en Europe, au Moyen-Orient et en Afrique, les services managés représentent 4,7 milliards. Le XaaS, qui regroupe notamment le cloud et les logiciels en service, en représente 8,3 milliards.
Leur progression diffère fortement. Sur le premier semestre, la valeur annuelle des contrats de services managés augmente de 13 %, contre 56,5 % pour le XaaS. L’infogérance, c’est-à-dire l’exploitation des systèmes existants, recule de 6 % à l’échelle mondiale. C’est son premier repli semestriel depuis 2022.
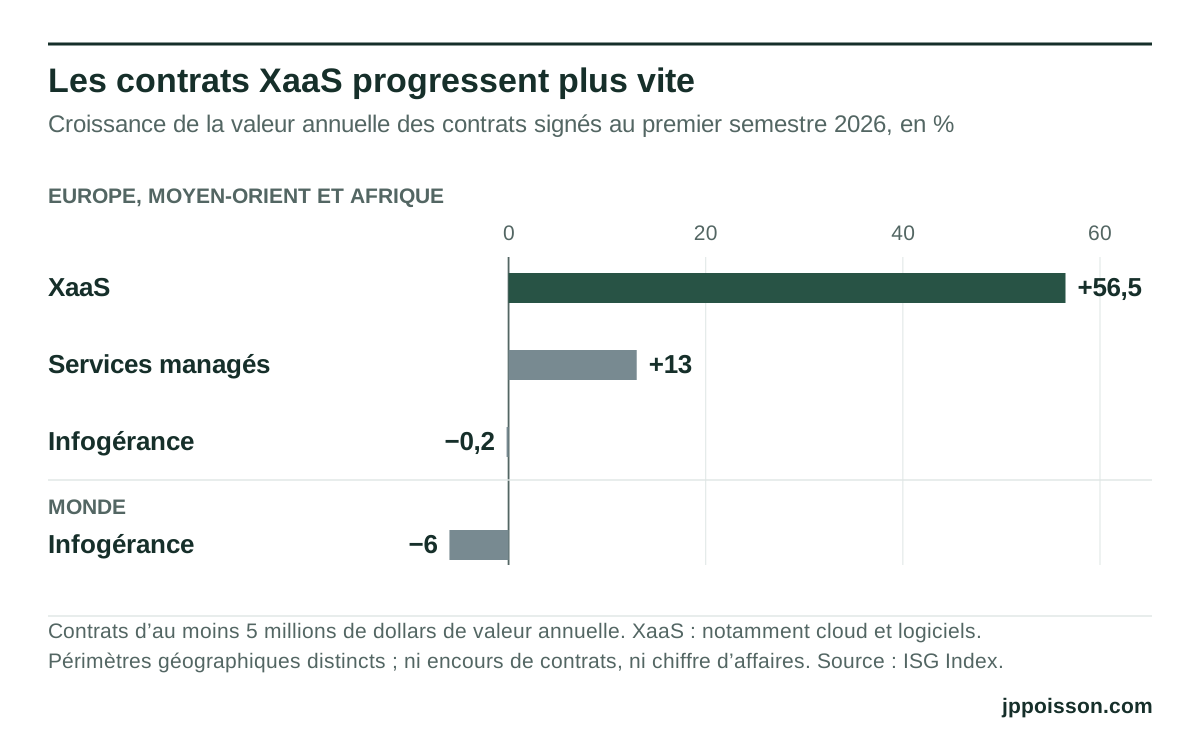
Les trois premières barres portent sur l’Europe, le Moyen-Orient et l’Afrique, la dernière sur le monde. Il s’agit de la valeur annuelle des contrats signés pendant le semestre, pas d’un encours ni du chiffre d’affaires réalisé.
L’annualisation est importante pour lire ces montants : ISG compte la valeur annuelle des nouveaux contrats signés pendant la période observée. Ce relevé renseigne sur les commandes, mais ne décrit ni tous les contrats encore en cours ni toutes les activités des sociétés étudiées.
Pour le chiffre d’affaires mondial de l’ensemble de 2026, ISG prévoit une croissance de 2,1 % dans les services managés, contre 30 % dans le XaaS. Cette prévision porte sur une autre grandeur que les commandes semestrielles. Elle confirme néanmoins l’écart entre les perspectives des deux activités. ISG Index, deuxième trimestre 2026.
La hausse des dépenses technologiques ne bénéficie pas uniformément aux prestataires. Pour le conseil, elle pose un problème de répartition : quelle place reste-t-il dans ces budgets, et avec quelle rentabilité ? La croissance du cloud et du logiciel ne mesure pas la part que chaque cabinet pourra en récupérer.
Les annonces de revenus liés à l’IA ne règlent pas cette question. TCS publie un revenu IA annualisé de 2,3 milliards de dollars pour son trimestre clos fin mars. Sur l’ensemble de l’exercice, son chiffre d’affaires recule de 2,4 % à change constant.
Une activité IA identifiable peut ainsi se développer dans un groupe dont les revenus diminuent. Cela ne permet pas d’imputer le recul à l’IA. Cela oblige en revanche à regarder l’activité totale et sa rentabilité avant de conclure au succès économique de la transformation.
Chez Capgemini, la croissance ne se retrouve pas dans le bénéfice
Au premier semestre 2026, le chiffre d’affaires de Capgemini progresse de 11,3 % à change constant. Le groupe relève ses objectifs. Sa marge opérationnelle, selon l’indicateur qu’il met en avant, atteint 12,5 %, en hausse d’un dixième de point.
Le résultat net part du groupe passe cependant de 724 à 498 millions d’euros, soit une baisse de 31,3 % telle que publiée par la société. Les charges de restructuration, l’impôt et la charge financière pèsent sur ce résultat. Le bénéfice par action normalisé recule de 11,9 %.
La marge de 12,5 % exclut certaines charges retenues dans le résultat d’exploitation comptable. Rapporté au chiffre d’affaires, ce dernier passe de 8,8 % à 7,3 %. La croissance du groupe et la progression de l’indicateur de marge mis en avant coexistent donc avec une baisse du résultat revenant aux actionnaires. Résultats semestriels de Capgemini.
Réduire le semestre à la hausse du chiffre d’affaires donnerait une lecture incomplète. S’en tenir à la marge mise en avant aussi : des charges qu’elle exclut ont bien pesé sur les bénéfices. À l’inverse, la baisse du résultat net ne doit pas effacer la progression de l’activité ni le relèvement des objectifs.
Ce semestre étaye l’hypothèse d’une pression sur la valeur conservée par les prestataires. Il ne suffit pas à en établir la durée, encore moins à attribuer toutes les charges à l’IA. Les comptes publiés permettent d’observer la rentabilité présente. Pour examiner ce que les cours impliquent au-delà, il faut passer par un modèle et en expliciter les hypothèses.
Quelles trajectoires de trésorerie sont compatibles avec les cours ?
Une actualisation inversée part du prix observé et cherche la trajectoire de trésorerie qui permet de le retrouver. Le raisonnement est celui d’une valorisation prise à rebours : au lieu de fixer une prévision pour calculer un prix, on fixe le prix et l’on résout le taux de croissance nécessaire.
Le calcul retient ici un coût du capital de 9 %, dix ans de projection et une croissance terminale de 2 %. Le flux de départ est celui du dernier exercice, soit la trésorerie d’exploitation diminuée des investissements corporels. Aucun scénario commercial propre à chaque entreprise n’est ajouté.
Avec ces hypothèses, six des sept sociétés calculables présentent une croissance implicite négative de leur flux de trésorerie. Le résultat est de −2,8 % par an pour Accenture, de −2,3 % pour Cognizant et de −10,1 % pour Globant. EXL fait exception, à +5,6 %.
Ces taux sont des résultats du modèle, pas des prévisions d’entreprise ou un consensus d’analystes. Ils décrivent une trajectoire compatible avec les cours sous les hypothèses retenues. Le résultat varie avec le coût du capital. Chez Accenture, un coût du capital de 8 % donne une croissance implicite de −4,7 %, contre −1,1 % avec un coût du capital de 10 %. L’horizon et la croissance terminale restent inchangés.
Dans ce cadre, les valorisations de la plupart des sociétés étudiées sont compatibles avec une baisse de leur trésorerie sur dix ans. Les bénéfices qu’elles publient aujourd’hui ne suffisent donc pas à écarter l’hypothèse d’une érosion durable des flux.
Le rapprochement comporte des conventions qu’il faut garder à l’esprit. La valeur d’entreprise correspond à la capitalisation, augmentée de la dette financière et diminuée de la trésorerie ainsi que des placements liquides à moins d’un an. La dette, la trésorerie, ces placements et le nombre d’actions proviennent du dernier exercice déposé. Le cours est celui de la dernière séance disponible pour chaque place.
Le coût du capital est uniforme, sans estimation propre à chaque société. Six flux sont en dollars et celui de Wipro en roupies. Le modèle sert à examiner une hypothèse économique, pas à fixer un objectif de cours.
Il ne résout pas non plus simultanément une croissance et une marge. Pour convertir cette trajectoire de trésorerie en rentabilité future, il faudrait lui ajouter une trajectoire de chiffre d’affaires. On ne peut pas en déduire une baisse précise du prix des prestations ou de la marge des cabinets.
Ce que les prochains comptes permettront de vérifier
La demande technologique progresse, une partie des prestataires augmente ses bénéfices, et leurs multiples de valorisation ont baissé. Le déplacement de la dépense vers le cloud et le logiciel donne un appui à l’hypothèse d’une pression durable sur les profits que ces entreprises pourront conserver. Il reste à observer comment elles s’y adaptent.
Si la baisse du bénéfice observée chez Globant se généralise, la chute des cours aura pu anticiper une dégradation encore absente d’une partie des comptes annuels. Les deux prochains exercices permettront de suivre cette évolution.
Les prestataires peuvent aussi développer des revenus récurrents ou liés à leur propriété intellectuelle, plus rentables que le reste de leur activité. Une progression publiée de ces revenus, accompagnée de meilleures marges sur deux trimestres consécutifs, donnerait un moyen d’examiner concrètement cette possibilité.
Les documents réunis ne fournissent pas de mesure comparable de ces revenus pour l’ensemble des sociétés. Les données ISG indiquent où la dépense progresse, sans permettre de distinguer les cabinets qui en bénéficient durablement de ceux qui perdent du terrain.
Les dépenses elles-mêmes restent à suivre. Si les perspectives des services managés se redressent tandis que celles du XaaS ralentissent, l’explication par le déplacement de la demande perdra une partie de son appui.
Pour les prestataires, la lecture favorable suppose de convertir l’IA en marge plus vite qu’elle ne pèse sur le prix du travail vendu. Les comptes disponibles ne tranchent pas encore ce point. La progression des budgets technologiques ou des revenus estampillés IA ne suffit donc pas à lever le doute sur leurs profits futurs.
Quelle part de la dépense d’IA les cabinets réussiront-ils à conserver en profits ?
Relevé de marché du 22 septembre 2026, dernières séances disponibles pour chaque place, en devise de cotation et sans neutralisation des changes. Les douze sociétés étudiées sont Accenture, Cognizant, EPAM, Globant, Genpact, EXL, Infosys, Wipro, Capgemini, Sopra Steria, Wavestone et TCS. Les exercices comptables comparés ne se terminent pas tous à la même date. Sources : séries historiques Yahoo Finance, dépôts réglementaires SEC, publications ISG et communiqués de résultats des sociétés.